
Zahnschmerzen im Urlaub gehören zu den Dingen, die einem die letzten Ferientage gründlich verderben. Ein Biss ins Fischbrötchen, ein stechender Schmerz im hinteren Backenzahn, und auch die salzige Luft, die sonst so wohltuend an Nord- und Ostsee ist, hilft dann wenig. Bei Reisen innerhalb Deutschlands lässt sich mit der Gesundheitskarte jede Praxis mit Kassenzulassung aufsuchen. Den zahnärztlichen Notdienst am Wochenende listet die Kassenzahnärztliche Vereinigung des jeweiligen Bundeslandes.
Ein typischer Fall: Nach der Rückkehr stellt der Zahnarzt fest, dass der Zahn eine Krone braucht, später vielleicht ein Implantat. Vor jedem Zahnersatz erstellt die Praxis einen Heil- und Kostenplan, den die Krankenkasse genehmigen muss, und darin steht schnell ein vierstelliger Betrag. Die Kasse übernimmt davon nur einen Teil. Spätestens an dieser Stelle fragen sich viele Betroffene, ob sie sich früher um eine Zahnzusatzversicherung hätten kümmern sollen.
Dieser Beitrag geht die Fragen durch, die in dieser Lage am häufigsten auftauchen. Lohnt sich ein Abschluss noch, wenn der Zahn schon Probleme macht? Wie viel zahlt die Kasse wirklich? Und wann ist der richtige Zeitpunkt?
Die erste Frage ist die wichtigste: Was übernimmt die gesetzliche Krankenkasse beim Zahnersatz? Sie zahlt einen sogenannten Festzuschuss, der sich an der Regelversorgung orientiert, also an der einfachsten medizinisch ausreichenden Lösung, nicht an der tatsächlichen Rechnung. Laut der Kassenzahnärztlichen Bundesvereinigung deckt dieser Zuschuss 60 Prozent der Regelversorgung ab. Mit lückenlos geführtem Bonusheft steigt er nach fünf Jahren auf 70 und nach zehn Jahren auf 75 Prozent. Das klingt ordentlich, bezieht sich aber eben auf die Basisvariante. Eine Keramikkrone statt einer Metallkrone oder ein Implantat statt einer Brücke bedeutet: Den Mehrbetrag zahlen Patienten vollständig selbst.
Wer die Lücke für die Zukunft schließen will, sollte nicht die erstbeste Police unterschreiben. Sinnvoller ist es, mehrere Tarife nebeneinanderzulegen und Erstattungssätze und Wartezeiten in Ruhe gegenüberzustellen, wie man es unter anderem auf zahnzusatzversicherung-vergleich.online tun kann. Der nüchterne Blick auf die Zahlen bringt mehr als jedes Hochglanzprospekt, denn zwischen zwei ähnlich klingenden Tarifen können im Leistungsfall Hunderte Euro liegen.
„Lohnt sich das überhaupt noch?“
Die kurze, unangenehme Antwort: Für einen Zahn, der bereits Beschwerden macht, kommt der Abschluss zu spät. Behandlungen, die schon angeraten, geplant oder begonnen sind, schließen die Versicherer in aller Regel aus, und der Antrag fragt genau danach. Für alles Weitere kann sich eine Police durchaus rechnen: die nächste Krone, ein späteres Implantat oder die professionelle Zahnreinigung, die viele Kassen gar nicht oder nur mit einem kleinen Zuschuss als freiwillige Satzungsleistung bezahlen.
Die Verbraucherzentrale formuliert es nüchtern: Sinnvoll ist der Schutz vor allem für alle, die sich hochwertigen Zahnersatz wünschen. Wer mit der reinen Regelversorgung, etwa einer schlichten Metallkrone, zufrieden ist, für den rechnet sich der Beitrag oft nicht. Das ist eine ehrliche Ansage. Ist ohnehin keine aufwendige Versorgung geplant, ist das Geld auf einem Sparkonto womöglich besser aufgehoben.
Versicherte mit geringem Einkommen sollten außerdem die Härtefallregel kennen. Nach § 55 Abs. 2 SGB V erhalten sie zusätzlich zum Festzuschuss einen Betrag in gleicher Höhe, sodass die Kasse die Regelversorgung vollständig übernimmt. Die Einkommensgrenze liegt bei 40 Prozent der monatlichen Bezugsgröße nach § 18 SGB IV, wer Bürgergeld oder BAföG bezieht, gilt automatisch als Härtefall. In diesen Fällen ist eine Zusatzpolice für eine einfache Krone überflüssig.
„Wann ist der richtige Zeitpunkt?“
Am günstigsten ist der Abschluss, solange die Zähne gesund sind, denn was schon kaputt ist, versichert niemand rückwirkend. Die Beiträge richten sich nach dem Eintrittsalter und steigen bei vielen Tarifen in Altersstufen. Dazu kommen die Gesundheitsfragen im Antrag: Fehlende, noch nicht ersetzte Zähne werden häufig ausgeschlossen oder nur gegen Zuschlag mitversichert, bei einer unbehandelten Parodontitis lehnen manche Anbieter ganz ab. Früh abzuschließen bedeutet also meist einen niedrigeren Beitrag und weniger Ausschlüsse im Vertrag.
Mit der Vorsorge ist es wie mit der Reiseapotheke: Man denkt meist erst daran, wenn es schon zwickt. Ob es um Mückenstiche in den Deutschlandferien geht oder um die Zähne, ein wenig Planung vorab kostet weniger als die Reparatur danach.
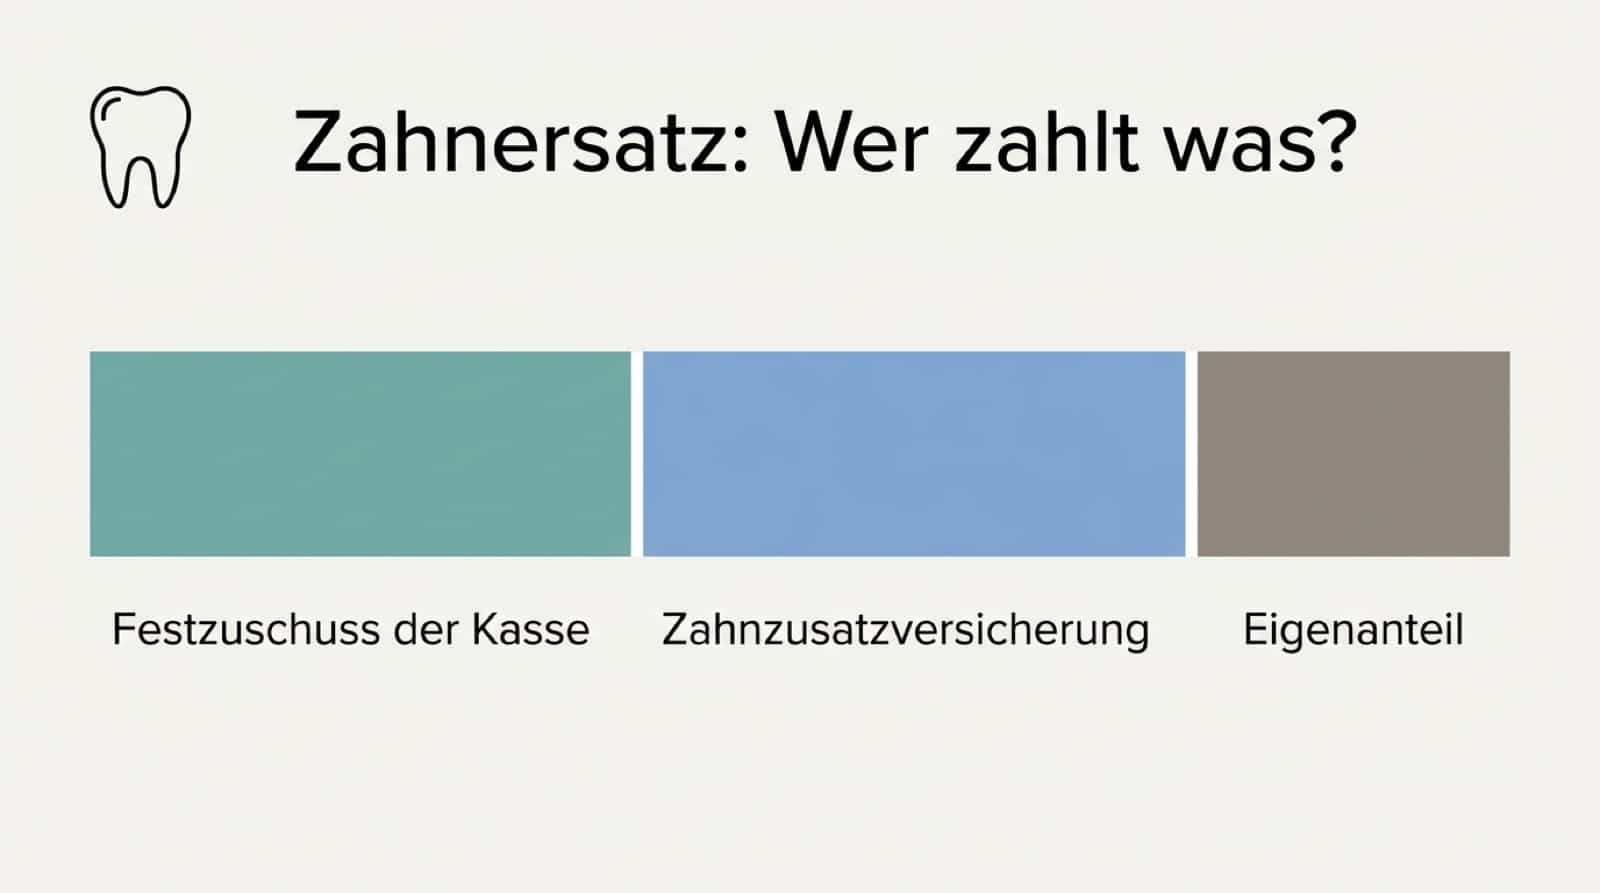
Beim Zahnersatz kommen drei Töpfe zusammen. Die Zusatzversicherung schließt die Lücke zwischen Kassenzuschuss und Eigenanteil.
„Wo steckt der Haken im Kleingedruckten?“
Drei Begriffe tauchen in fast jedem Bedingungswerk auf, und mit ihnen im Kopf liest sich ein Tarif deutlich schneller.
- Wartezeit: Viele Tarife zahlen in den ersten Monaten noch nicht für Zahnersatz. Acht Monate sind keine Seltenheit, mehr erlaubt § 197 VVG für Zahnbehandlung und Zahnersatz auch nicht. Wer erst abschließt, wenn der Termin schon steht, geht häufig leer aus. Es gibt Tarife ganz ohne Wartezeit, die begrenzen die Leistung dann meist über die Zahnstaffel.
- Zahnstaffel: In den ersten Jahren ist die Erstattung gedeckelt, etwa auf 500 Euro im ersten und 1.000 Euro in den ersten beiden Jahren. Große Behandlungen lohnen sich also erst, wenn die Versicherung ein paar Jahre gelaufen ist. Nach einem Unfall entfällt die Begrenzung bei vielen Anbietern.
- Bezugsgröße der Erstattung: Das ist der wichtigste Punkt. Manche Tarife erstatten „90 Prozent“, meinen damit aber 90 Prozent des Kassenzuschusses und nicht der tatsächlichen Rechnung. Der Unterschied entscheidet darüber, ob am Ende fast alles gedeckt ist oder ein großer Rest beim Versicherten hängen bleibt.
Ein Rechenbeispiel mit frei gewählten, runden Zahlen zeigt den Abstand. Kostet eine Krone 1.000 Euro und zahlt die Kasse 300 Euro Festzuschuss, bleiben 700 Euro offen. Ein Tarif, der 90 Prozent der Rechnung inklusive Kassenleistung erstattet, legt 600 Euro dazu, der Eigenanteil liegt bei 100 Euro. Ein Tarif, der nur 90 Prozent des Festzuschusses erstattet, zahlt 270 Euro, und 430 Euro bleiben beim Patienten.
Diese drei Stellen sollten Sie in jedem Vertrag zuerst lesen. Das dauert keine Viertelstunde und bewahrt vor einem Tarif, der auf den ersten Blick gut aussieht und im Leistungsfall wenig zahlt.
Was Urlauber daraus mitnehmen können
Ein Zahnproblem auf Reisen ist ärgerlich und kann teuer werden. Die gesetzliche Kasse legt beim Zahnersatz nur die Grundlage, der beste Zeitpunkt für eine Zusatzversicherung liegt deutlich vor dem ersten Problem, und über den Nutzen entscheidet das Kleingedruckte. Die jährliche Kontrolle, die Erwachsene für das Bonusheft einmal pro Kalenderjahr brauchen, lässt sich gut vor die Reisesaison legen. Kleine Signale wie Kälteempfindlichkeit oder Druckschmerz sollte man vor der Abfahrt abklären lassen, denn eine gute Vorbereitung ist so viel wert wie bei jedem entspannten Kurzurlaub am Meer oder in den Bergen.
Mit gesunden Zähnen und der richtigen Vorsorge lässt sich der Urlaub unbeschwerter genießen.
Wer gerade selbst vor der Frage steht, sollte sich von der Fülle an Tarifen nicht abschrecken lassen. Ein ruhiger Nachmittag, ein Vergleich der Leistungen und ein Blick auf die drei genannten Fallstricke reichen weiter, als man denkt. Genauso, wie eine kluge Planung aus einem Familienurlaub im Freien entspannte statt hektische Tage macht. Dieser Überblick ersetzt allerdings keine individuelle Beratung zu Ihrem Gebiss oder zu einem konkreten Versicherungsvertrag.
Häufige Fragen
Zahlt die Zahnzusatzversicherung auch, wenn der Zahn schon behandelt wird?
Nein. Bereits angeratene oder laufende Behandlungen sind praktisch überall vom Schutz ausgenommen. Die Versicherung greift für künftige Fälle, nicht rückwirkend für das aktuelle Problem.
Ab welchem Alter ist eine Zahnzusatzversicherung sinnvoll?
Eine feste Altersgrenze gibt es nicht. Je jünger und zahngesünder man abschließt, desto niedriger ist meist der Beitrag und desto weniger Ausschlüsse stehen im Vertrag, weil der Antrag fehlende Zähne und laufende Behandlungen abfragt.
Wie viel zahlt die gesetzliche Krankenkasse beim Zahnersatz?
Die Kasse leistet einen Festzuschuss von 60 Prozent der Regelversorgung, mit lückenlos geführtem Bonusheft 70 oder 75 Prozent. Alles Höherwertige, etwa Keramik oder ein Implantat, muss man selbst tragen.
Worauf sollte ich beim Vergleich besonders achten?
Auf Wartezeit, Zahnstaffel und die Bezugsgröße der Erstattung. Prüfen Sie, ob sich der Erstattungssatz auf die tatsächliche Rechnung oder nur auf den Kassenzuschuss bezieht, denn das macht im Ernstfall den größten Unterschied.
Hinterlasse jetzt einen Kommentar