
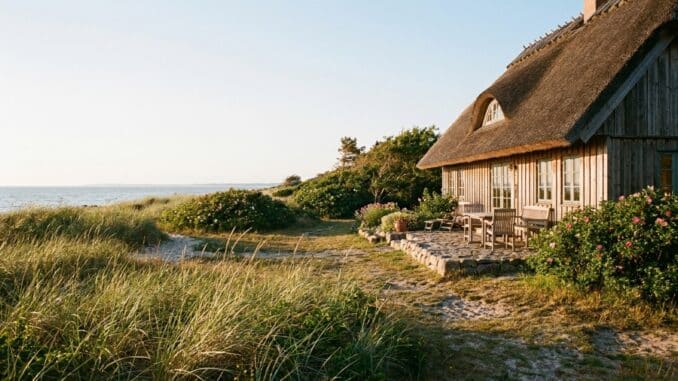
Es gibt diesen Moment im Urlaub, den vermutlich jeder kennt, der ein eigenes Haus oder eine Ferienwohnung besitzt. Man liegt am Strand, die Kinder buddeln, das Meer rauscht, und plötzlich schiebt sich ein Gedanke dazwischen: Ist zu Hause eigentlich alles in Ordnung? Habe ich die Terrassentür wirklich abgeschlossen? Und was ist mit dem Ferienhaus an der Ostsee, das seit drei Wochen leer steht?
Viele Eigentümer sind lange ziemlich sorglos. Eine Immobilie, so der Gedanke, kümmert sich schon irgendwie um sich selbst. Sie steht ja, sie läuft nicht weg. Platzt aber in einer leerstehenden Ferienwohnung ein Rohr, läuft das Wasser oft tagelang unbemerkt. Ein typisches Szenario: Die Eigentümer sind zwei Wochen verreist, und bei der Rückkehr sind der Boden ruiniert und die Wände durchfeuchtet. Dann zählt vor allem eine Frage: Wer zahlt das eigentlich?
Genau an diesem Punkt merkt man, dass der Schutz der eigenen vier Wände kein Nebenthema ist, das man zwischen Tür und Angel erledigt. Er gehört zur Immobilie wie das Dach und die Heizung. Trotzdem behandeln viele ihn stiefmütterlich, gerade Besitzer einer Zweitwohnung oder eines Ferienhauses, die das Objekt ohnehin nur ein paar Wochen im Jahr selbst nutzen.
Dabei ist das Risiko dort oft höher, nicht niedriger. Ein Haus, das die meiste Zeit leer steht, wird nicht bemerkt, wenn etwas schiefläuft. Niemand sieht die feuchte Stelle an der Wand, niemand hört die tropfende Leitung, niemand bekommt mit, dass nach dem Sturm ein Ziegel fehlt und es seit Wochen ins Dachgeschoss regnet. Kleine Probleme wachsen im Stillen zu großen heran. Und die Rechnung kommt später, meist zum ungünstigsten Zeitpunkt.
Am Anfang steht eine ehrliche Bestandsaufnahme: Was ist überhaupt versichert, gegen welche Gefahren, und zu welchem Preis? Statt die erstbeste Police aus der Schublade zu unterschreiben, lohnt es sich, mehrere Angebote nebeneinanderzulegen und die Bedingungen im Detail zu lesen. Das empfehlen die Experten von Gebäudeversicherung-Vergleich, wenn es um den passenden Schutz für das eigene Haus geht. Die Unterschiede zwischen zwei scheinbar ähnlichen Tarifen sind oft größer, als man denkt.
Der Denkfehler mit der einen großen Versicherung
Mit „einer Gebäudeversicherung“ sei alles abgedeckt, heißt es oft. Das ist ungefähr so, als würde man sagen, man sei „irgendwie versichert“. Klingt beruhigend, hält aber im Ernstfall selten, was man sich davon versprochen hat.
Eine klassische Wohngebäudeversicherung deckt in der Regel Schäden durch Feuer, Leitungswasser, Sturm und Hagel ab. Als Sturm gilt dabei meist erst Wind ab Stärke 8. Was die Standardvariante häufig nicht abdeckt, sind sogenannte Elementarschäden: Überschwemmung nach Starkregen, Rückstau, Erdrutsch, Schneedruck. Genau die Ereignisse also, die in den vergangenen Jahren spürbar häufiger geworden sind.
Wer den Schutz seiner Immobilie plant, sollte die Bedingungen im Detail lesen statt nur eine Police abzuheften.
Die Zahlen dazu sind unbequem. Nach dem Naturgefahrenreport des Gesamtverbands der Deutschen Versicherungswirtschaft summierten sich die versicherten Schäden durch Naturgefahren in Deutschland über fünf Jahrzehnte auf mehr als 230 Milliarden Euro. Trotzdem ist knapp die Hälfte der Wohngebäude gegen diese Naturgefahren nicht abgesichert. Man setzt darauf, dass es das eigene Haus schon nicht treffen wird. Ein Hochwasser braucht aber keinen Fluss vor der Tür. Ein einziger Starkregen, wie er inzwischen fast überall vorkommt, reicht.
Die Verbraucherzentrale rät deshalb ziemlich unmissverständlich dazu, den Elementarschutz als Ergänzung zur Gebäudeversicherung mitzudenken. Zugleich weist sie darauf hin, dass sich ein unabhängiger Vergleich der Angebote gegen Elementarschäden lohnt, weil die Beiträge von Anbieter zu Anbieter erheblich schwanken. Ein Verkaufsargument ist das nicht, eher ein nüchterner Blick auf die Zahlen.
Warum gerade Ferienimmobilien besondere Aufmerksamkeit brauchen
Ein Haus an der Küste, in den Bergen oder auf einer Insel hat seinen Reiz: ein eigener Rückzugsort, ein Stück Unabhängigkeit, für manche auch eine Kapitalanlage. Auf Norderney etwa gilt eine Ferienimmobilie längst als Investition, die sich rechnen kann. Mehr zu den Chancen steht im Beitrag Norderney – wo Urlaubsträume wahr werden und Investitionen sich lohnen.
Nur: Eine Kapitalanlage, die man nicht schützt, ist eine ziemlich wackelige Angelegenheit. Und Ferienobjekte bringen ein paar Besonderheiten mit, über die man im Alltag nicht nachdenkt.
Da wäre die Leerstandsproblematik. Viele Versicherer knüpfen ihren Schutz an Bedingungen: In der kalten Jahreszeit muss geheizt oder das Wasser abgestellt werden, damit keine Leitung einfriert. Bei einem Verstoß zahlt die Versicherung im Schadensfall womöglich nur einen Teil. Nach § 28 VVG darf sie bei grob fahrlässiger Verletzung einer solchen Pflicht die Leistung nach der Schwere des Verschuldens kürzen, bei Vorsatz ganz verweigern.
Solche Klauseln stehen im Kleingedruckten, und genau dort schaut man vor der Unterschrift am seltensten hin. Ein praktischer Tipp: in jedem Vertrag zuerst nach dem Wort „Obliegenheiten“ suchen. Klingt sperrig, aber dort steht, was der Eigentümer tun muss, damit der Schutz im Ernstfall greift.
Auch die Lage wird beim Kauf gern verdrängt. Ein Haus direkt an der Küste bekommt Wind und Salzluft ganz anders ab als eine Stadtwohnung. Ein Grundstück am Hang oder in Flussnähe hat ein anderes Überschwemmungsrisiko als eines auf der Anhöhe. Die Versicherer ordnen jede Adresse über das System ZÜRS Geo einer von vier Hochwasser-Gefährdungsklassen zu; in Klasse 4 ist Elementarschutz teuer und mitunter schwer zu bekommen. Auf den Traum vom Haus am Meer muss deshalb niemand verzichten, man sollte ihn nur mit offenen Augen leben.
Dann die Frage der Nutzung. Wird die Immobilie zeitweise vermietet, ändert das die Ausgangslage. Eine reine Selbstnutzung ist etwas anderes als eine regelmäßig vermietete Ferienwohnung, und das sollte im Vertrag auch so stehen. Eine geänderte Nutzung kann als Gefahrerhöhung gelten, die dem Versicherer nach § 23 VVG anzuzeigen ist. Bleibt das aus, hat man im Ernstfall schlechte Karten.
Und schließlich das, was rund ums Haus passiert. Ein gepflegter Garten verringert auch Risiken, denn ein morscher Baum am Haus kann beim nächsten Sturm teuer werden. Wie man das Grün einer Ferienimmobilie sinnvoll in Schuss hält, ohne ständig vor Ort zu sein, zeigt der Artikel über Grünpflege und Grünschnitt zwischen zwei Saisons recht anschaulich.
Ein Plan ist mehr als eine Police
Mit „Plan“ ist hier mehr gemeint als das Bündel Papier im Ordner, eher eine Haltung. Eigentümer, die ihre Immobilie ernst nehmen, denken in Schichten statt in einem einzelnen Häkchen auf der Checkliste.
Die erste Schicht ist die bauliche. Ein intaktes Dach, funktionierende Abflüsse, dichte Fenster, ein gewarteter Heizkessel. Vieles davon kostet wenig, wenn man es rechtzeitig macht, und viel, wenn man es schleifen lässt. Das ist die Vorsorge, die kein Versicherer ersetzt, weil sie den Schaden gar nicht erst entstehen lässt.
Die zweite Schicht ist die organisatorische. Wer kümmert sich, wenn niemand vor Ort ist? Ein Nachbar, der ab und zu nach dem Rechten sieht, eine Hausverwaltung, ein Bekannter mit Schlüssel. Gerade bei Ferienobjekten ist dieser menschliche Faktor Gold wert. Vor der Abreise lohnt ein Blick darauf, wie man sein Grundstück während des Urlaubs sichern kann; die einfachsten Maßnahmen sind oft die wirkungsvollsten.
Die dritte Schicht ist die finanzielle, und hier kommt die Versicherung ins Spiel. Aber eben als Teil des Ganzen, nicht als Ersatz für alles andere. Eine Police, die zur tatsächlichen Nutzung passt, die die richtigen Gefahren abdeckt und deren Bedingungen man verstanden hat, ist ein solider Baustein. Eine Police, die man vor Jahren abgeschlossen und seither nie wieder angeschaut hat, ist eine Wette auf die Vergangenheit.
Warum Aufschieben die teuerste Variante ist
Das Unangenehme am Thema Absicherung ist, dass es sich nie dringend anfühlt. Ein neues Sofa sieht man sofort, eine gute Versicherung erst an dem Tag, an dem man sie braucht. Deshalb landet das Thema so verlässlich ganz unten auf der Liste, direkt hinter „Steuererklärung“ und „Dachboden aufräumen“.
Bewährt hat sich ein simpler Rhythmus: einmal im Jahr, immer im gleichen Monat, die Unterlagen herausholen und drei Fragen stellen. Passt der Schutz noch zur heutigen Nutzung der Immobilie? Haben sich die Risiken geändert, etwa durch Umbauten oder neue Wetterlagen in der Region? Gibt es denselben Schutz woanders für weniger Geld? Für einen Wechsel gilt oft eine Kündigungsfrist von drei Monaten zum Ende des Versicherungsjahres.
Das Gleiche gilt für den Wert der Immobilie selbst. Nach einem Ausbau oder einer Sanierung ist ein Haus mehr wert als bei Vertragsabschluss, die Versicherungssumme wächst aber nicht von allein mit. Im schlimmsten Fall deckt die Police nach einem Totalschaden nur einen Bruchteil der Wiederherstellung. Viele Verträge rechnen deshalb mit dem „Wert 1914“ und einem gleitenden Neuwertfaktor; ist dieser Wert korrekt ermittelt, verzichtet der Versicherer meist auf den Einwand der Unterversicherung. Bauliche Änderungen sollte man ihm trotzdem melden.
Mit Angst hat das wenig zu tun. Wer weiß, dass sein Haus vernünftig geschützt ist, kann am Strand liegen, ohne an die Terrassentür zu denken, und die Ferienwohnung genießen, ohne beim nächsten Regenschauer nervös zu werden.
Mit einem guten Plan muss man sich die meiste Zeit keine Gedanken über das Haus machen. Das gilt für den Hauptwohnsitz genauso wie für das kleine Haus am Meer, in das man immer wieder gern zurückkehrt.
Dieser Beitrag gibt einen allgemeinen Überblick und ersetzt keine individuelle Versicherungsberatung. Welcher Tarif im Einzelfall passt, hängt von Objekt, Lage und Nutzung ab.
Hinterlasse jetzt einen Kommentar