
Angenommen, der Koffer ist gepackt, die Bordkarte liegt bereit, und am Mietwagenschalter wird eine „echte“ Kreditkarte für die Kaution verlangt. Die Debitkarte aus dem Portemonnaie reicht nicht. Das kommt öfter vor, als man denkt. Vermeiden lässt es sich fast immer. Ob eine Karte reisetauglich ist, hängt an vier Dingen: Gebühren, Akzeptanz, Kaution und der Ernstfall unterwegs. Wer die passende Karte fürs Reisebudget sucht, sollte vor der Buchung in Ruhe Kreditkarten vergleichen statt erst am Automaten festzustellen, dass die alte Karte im Ausland richtig teuer wird.
Vier Situationen, an denen sich eine Reisekarte messen lassen muss
Werbeversprechen helfen bei der Auswahl wenig. Besser ist es, die eigene Karte oder ein neues Angebot an vier Situationen zu messen, die im Urlaub zählen. Erstens: Was kostet eine Zahlung außerhalb der Eurozone tatsächlich? Zweitens: Wird die Karte am Terminal, an der Rezeption und am Automaten überhaupt akzeptiert? Drittens: Lässt sich damit eine Kaution für Mietwagen oder Hotel hinterlegen? Und viertens: Wie schnell kommen Sie bei Verlust oder Diebstahl an Ersatz und an Bargeld?
Diese vier Punkte klingen banal, entscheiden aber darüber, ob eine Reise entspannt läuft oder in Kleinkram-Ärger versinkt. Ob es zur Städtereise nach Prag geht oder auf eine große Fahrt wie eine Kreuzfahrt ab dem Hamburger Hafen mit mehreren Ländern in einer Woche: Die Anforderungen an die Karte bleiben dieselben.
Auslandsgebühren: der stille Kostentreiber
Der größte Unterschied zwischen zwei ähnlich aussehenden Karten liegt selten im Jahrespreis, sondern im Kleingedruckten. Sobald man in einer fremden Währung zahlt, greift bei vielen Karten das sogenannte Auslandseinsatzentgelt. Je nach Anbieter sind das ein bis zwei Prozent pro Zahlung, bei Bargeldabhebungen kommen oft feste Mindestbeträge von fünf Euro und mehr obendrauf. Bei täglichen Kartenzahlungen im dreiwöchigen Fernurlaub kommt so eine spürbare Summe zusammen, die kaum jemand auf dem Kontoauszug sucht.
Innerhalb der EU sieht die Lage entspannter aus. Zahlungen in Euro sind dank EU-Preisregeln nicht teurer als im Inland. Sobald aber eine andere Währung im Spiel ist, etwa in Schweden, Polen oder der Schweiz, kann es auch mitten in Europa Gebühren geben. Innerhalb des EWR muss die Bank die Umrechnungskosten dann als Aufschlag auf den Referenzkurs der Europäischen Zentralbank ausweisen (EU-Verordnung 2019/518). Das macht Karten vergleichbar. Die Verbraucherzentrale fasst die verschiedenen Kostenschichten in ihrem Ratgeber zum richtigen Zahlungsmittel im Ausland übersichtlich zusammen und rät dazu, nie nur auf ein einziges Zahlungsmittel zu setzen. Der Rat ist vernünftig. Eine reisetaugliche Karte plus etwas Bargeld ist besser aufgestellt als eine einzige Karte für alles.
Kreditkarte oder Debitkarte? Der Unterschied wird oft übersehen
Viele Menschen glauben, sie hätten eine Kreditkarte, halten in Wahrheit aber eine Debitkarte in der Hand. Der Unterschied steht klein aufgedruckt: „Debit“ oder „Credit“. Bei der Debitkarte wird das Konto sofort belastet, bei der klassischen Kreditkarte gesammelt am Monatsende.
Für den Urlaub ist das mehr als eine buchhalterische Feinheit. Die Verbraucherzentrale weist in ihrem Vergleich von Kreditkarte und Debitkarte darauf hin, dass es mit reinen Debitkarten im Ausland zu Problemen kommen kann, etwa bei Mietwagen und Hotels, wo eine echte Kreditkarte für die Kaution verlangt wird. Wer einen Wagen anmieten oder eine Ferienunterkunft ohne Vorkasse buchen will, sollte deshalb eine echte Kreditkarte einpacken. An dieser Stelle reichen kostenlose Debitkarten oft nicht aus. Fragen Sie im Zweifel vorab beim Vermieter nach, welche Karten er für die Kaution annimmt.
Im Straßencafé oder am Mietwagenschalter zeigt sich, ob die Karte reisetauglich ist.
DCC: Die Falle an Terminal und Geldautomat
Es gibt einen Trick, der viele Reisende unbemerkt Geld kostet, und er hat einen sperrigen Namen: Dynamic Currency Conversion, kurz DCC. Am Terminal oder am Automaten fragt das Gerät, ob Sie in Euro statt in der Landeswährung zahlen möchten. Das klingt bequem, denn man sieht sofort den vertrauten Euro-Betrag. Genau da liegt der Haken.
Bei dieser Umrechnung vor Ort bestimmt der Betreiber den Wechselkurs, und der fällt fast immer schlechter aus als der Kurs Ihrer Bank. Die Verbraucherzentrale nennt das eine Kostenfalle und rät klar dazu, die Umrechnung abzulehnen und immer in der Landeswährung zu zahlen. Die Regel ist simpel: Bietet der Automat in Thailand die Wahl zwischen Baht und Euro, wählen Sie Baht. Der Betrag sieht dann fremder aus, ist aber günstiger. Die Entscheidung liegt bei Ihnen. Das Gerät darf sie nicht stillschweigend für Sie treffen.
Pro und Contra im Überblick
Für und gegen eine eigene Reisekarte sprechen vor allem diese Punkte:
- Dafür spricht eine gute Reisekarte: keine oder geringe Fremdwährungsgebühren, weltweite Akzeptanz, Kaution für Mietwagen und Hotel möglich, schneller Ersatz bei Verlust, oft kostenlose Bargeldabhebung im Ausland.
- Dagegen kann sprechen: teils Jahresgebühr, mögliche Zinsen bei Teilzahlung, verlockende aber unnötige Zusatzpakete, und der Umstand, dass man mindestens zwei Karten getrennt aufbewahren sollte.
Unterm Strich überwiegen die Vorteile deutlich, sobald eine Reise über die Eurozone hinausgeht. Wichtig ist nur, dass die Karte zum eigenen Reisestil passt. Wer viel bucht und dabei auf Rabatte achtet, findet zum Beispiel im Beitrag über die besten Black-Friday-Angebote für die nächste Reise einen guten Anlass, das eigene Reisebudget einmal komplett durchzurechnen, Karte inklusive.
Die Checkliste vor der Abreise
Damit im Urlaub nichts schiefgeht, reicht ein kurzer Rundgang durch fünf Punkte. Erledigen Sie ihn spätestens ein bis zwei Wochen vor Abflug, nicht am Abreisemorgen.
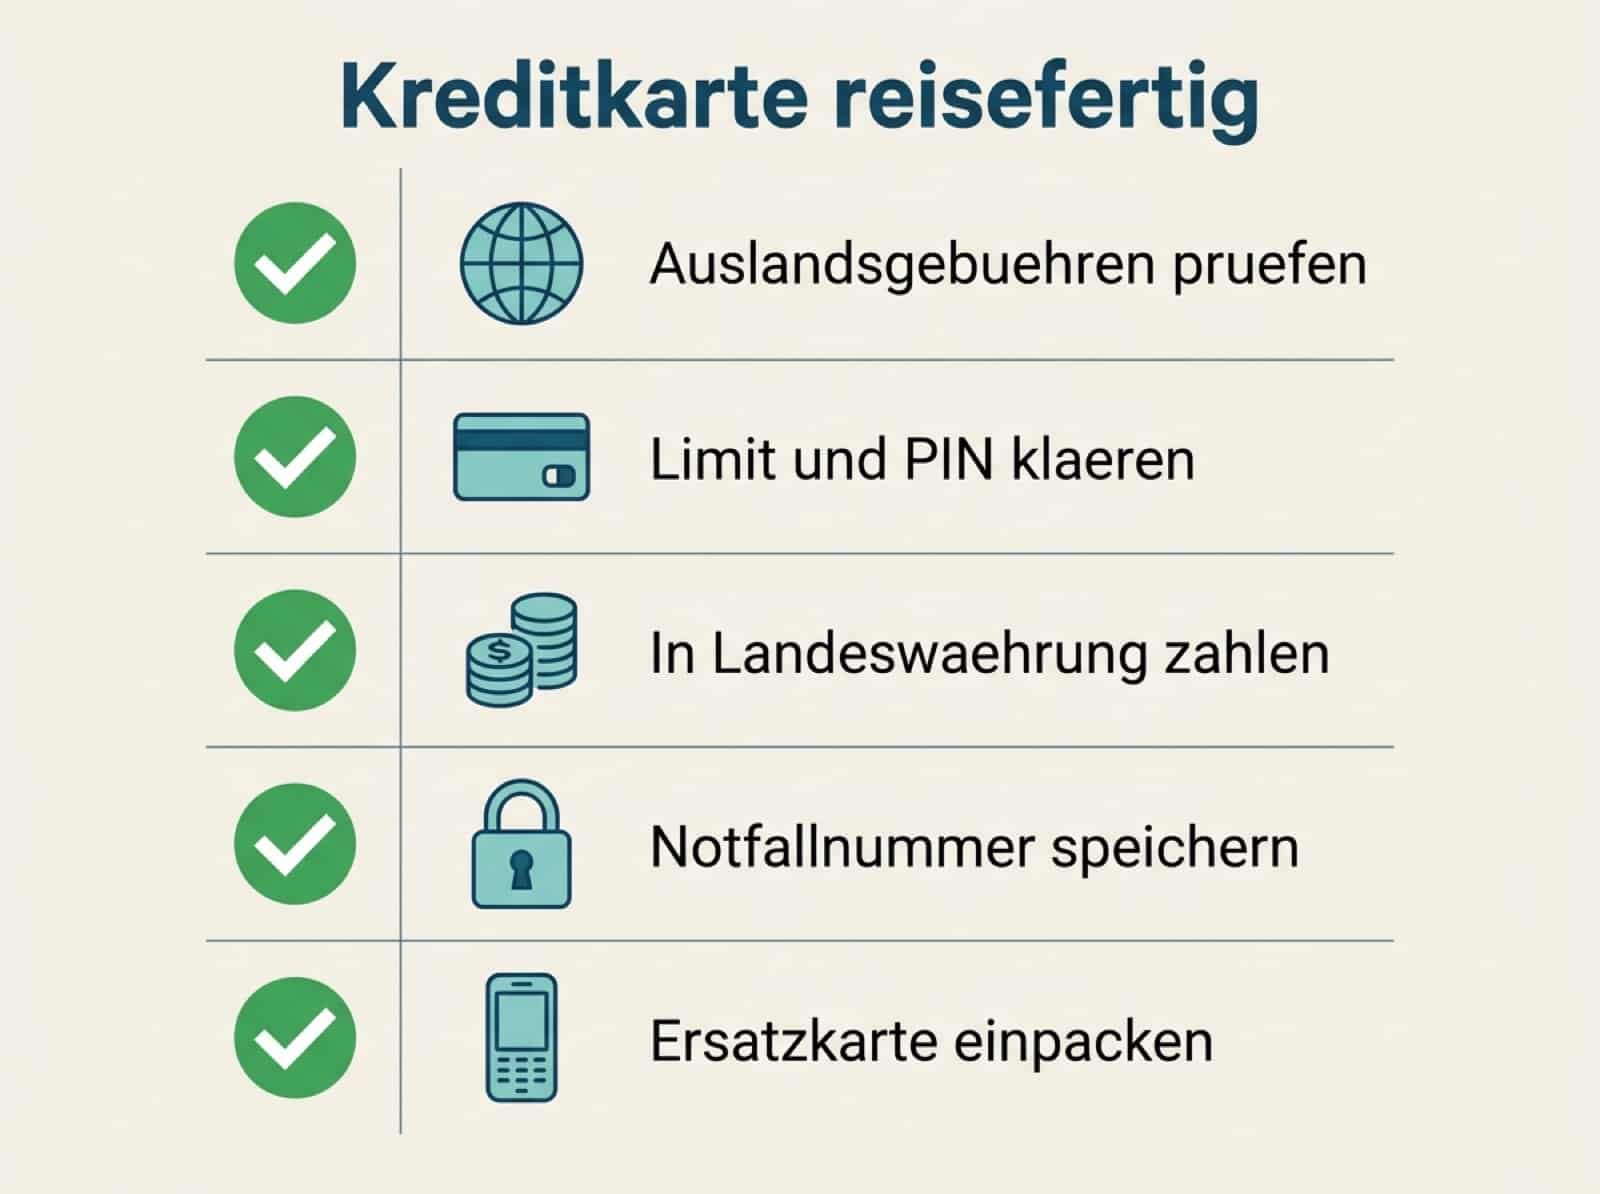
Fünf Punkte, mit denen die Kreditkarte reisefertig ist.
- Auslandsgebühren prüfen. Schauen Sie ins Preisverzeichnis Ihrer Karte, was Zahlung und Abhebung in Fremdwährung kosten.
- Limit und PIN klären. Reicht das Verfügungslimit für Kaution und größere Ausgaben? Und kennen Sie die PIN auswendig, auch für die Abhebung am Automaten?
- In Landeswährung zahlen. Merken Sie sich die DCC-Regel und lehnen Sie die Euro-Umrechnung vor Ort ab.
- Notfallnummer speichern. Die Sperrnummer Ihres Anbieters und den zentralen Sperr-Notruf 116 116 (aus dem Ausland +49 116 116) gehören ins Handy, getrennt von der Karte.
- Ersatzkarte einpacken. Eine zweite Karte eines anderen Systems bewahren Sie an einem anderen Ort im Gepäck auf.
Diese fünf Minuten Vorbereitung sind die günstigste Reiseversicherung, die es gibt. Sie kosten nichts und ersparen im Zweifel einen halben verlorenen Urlaubstag am Telefon.
Fazit
Eine reisefertige Kreditkarte gehört zur Reiseplanung wie Reisepass und Ladekabel. Den Ausschlag gibt nicht der Preis der Karte. Es zählt, ob sie zum Reiseziel passt: niedrige Fremdwährungskosten, echte Kreditfunktion für Kautionen und ein verlässlicher Notfallservice. Wer diese Punkte vor der Buchung klärt und zusätzlich seine Rechte kennt, etwa bei Flugärger nach dem Ratgeber zu den Fluggastrechten in Europa, reist deutlich gelassener. Und ob die Reise nun zum bunten Karneval an ein Ziel in der Ferne führt oder auf die Ostsee: Die Karte im Hintergrund soll einfach nur funktionieren.
Dieser Ratgeber gibt einen allgemeinen Überblick und ersetzt keine individuelle Finanzberatung. Die genauen Gebühren stehen im Preis- und Leistungsverzeichnis Ihrer Bank.
Häufige Fragen
Brauche ich fürs Ausland unbedingt eine echte Kreditkarte?
Für reine Zahlungen kommt man in vielen Ländern auch mit einer Debitkarte weit. Sobald aber eine Kaution ins Spiel kommt, typisch bei Mietwagen und manchen Hotels, verlangen Anbieter oft eine echte Kreditkarte mit „Credit"-Aufdruck. Für Fernreisen und Roadtrips ist sie deshalb die sicherere Wahl.
Wie vermeide ich hohe Gebühren beim Bezahlen im Ausland?
Zahlen Sie immer in der Landeswährung und lehnen Sie die Umrechnung in Euro am Terminal ab. Achten Sie zusätzlich auf das Auslandseinsatzentgelt Ihrer Karte und heben Sie Bargeld lieber in größeren Beträgen ab, um feste Mindestgebühren pro Abhebung zu sparen.
Was mache ich, wenn die Karte im Urlaub verloren geht?
Sperren Sie die Karte sofort über die Notfallnummer Ihres Anbieters oder den zentralen Sperr-Notruf 116 116. Deshalb sollten Sie eine zweite Karte getrennt aufbewahren, damit Sie weiter zahlungsfähig bleiben, bis Ersatz da ist.
Wie lange vorher sollte ich mich um die Reisekarte kümmern?
Planen Sie ein bis zwei Wochen ein. Der Versand einer neuen Karte und die Freischaltung von PIN und Limit brauchen Zeit. Wer erst am Abreisetag daran denkt, steht im Zweifel ohne passendes Zahlungsmittel am Flughafen.
Hinterlasse jetzt einen Kommentar