
Wer gerne verreist, kennt das Prinzip: Die günstigsten Flüge und die schönste Ferienwohnung bekommt selten, wer erst am Vorabend bucht. Man plant früh, sichert sich einen guten Preis und hat den Kopf frei für das Wesentliche. Genau dieser Frühbucher-Gedanke steckt auch hinter einem Finanzprodukt, das mit Reisen auf den ersten Blick nichts zu tun hat, mit einem entspannten Familienleben aber sehr viel: dem Forward-Darlehen.
Der Hintergrund ist banal und trifft trotzdem fast jeden, der eine Immobilie finanziert hat. Baukredite laufen meist mit einer festen Zinsbindung von zehn oder fünfzehn Jahren. Ist diese Frist abgelaufen, die Schuld aber noch nicht getilgt, braucht es eine Anschlussfinanzierung – und die läuft dann zu den Zinsen, die gerade am Markt gelten. Wer dann feststellt, dass die Rate deutlich steigt, verplant schnell Geld, das eigentlich für andere Dinge gedacht war. Für die Rücklage, für die Kinder, für den nächsten Urlaub.
An dieser Stelle kommt das Forward-Darlehen ins Spiel. Es erlaubt, sich die heutigen Zinsen schon Jahre im Voraus für die spätere Anschlussfinanzierung zu sichern. Man unterschreibt heute, das Geld fließt aber erst, wenn die alte Zinsbindung wirklich ausläuft. Eine kompakte Übersicht dazu, wie die Rechnung im Detail aufgeht, findet sich unter forward-darlehen.com. Bevor Sie ein solches Angebot unterschreiben, lohnt sich aber ein Blick auf die folgenden sieben Punkte – denn wie beim Reisen steckt der Ärger oft im Kleingedruckten.
1. Es ist reine Zukunftsmusik – aber mit festem Preisschild
Ein Forward-Darlehen ist keine Finanzierung für den Sofortbedarf. Es ist ausschließlich eine Anschlussfinanzierung. Sie schließen den Vertrag heute ab, obwohl das Geld erst in ein, zwei oder mehr Jahren gebraucht wird, nämlich zum Ende der laufenden Zinsbindung. Die Bank garantiert Ihnen dafür schon jetzt einen bestimmten Zinssatz.
Der Reiz liegt in dieser Planbarkeit. Sie wissen heute, was Ihre Rate ab dem Tag X kosten wird, unabhängig davon, wie sich der Markt bis dahin entwickelt. Wer Sicherheit über Jahre hinweg schätzt und keine bösen Überraschungen im Haushaltsbuch möchte, für den ist das ein echtes Argument.
Wer die eigene Finanzierung so vorausschauend plant wie die nächste Reise, hat später den Kopf frei.
2. Der Zinsaufschlag ist der Preis für die Sicherheit
Diese Sicherheit gibt es nicht geschenkt. Für die Zeit zwischen Vertragsabschluss und Auszahlung verlangt die Bank einen Zinsaufschlag, den sogenannten Forward-Aufschlag. Er wird für jeden Monat des Vorlaufs auf den Basiszins draufgerechnet. Grob liegt er je nach Bank in einer Größenordnung von rund 0,01 bis 0,03 Prozentpunkten pro Monat. Viele Anbieter verzichten in den ersten sechs bis zwölf Monaten sogar ganz darauf.
Das klingt nach wenig, summiert sich über einen langen Vorlauf aber. Wichtig ist der Denkfehler, den man hier vermeiden sollte: Der Aufschlag ist keine verlorene Gebühr, sondern eine Art Versicherungsprämie gegen steigende Zinsen. Ob sich das rechnet, hängt allein davon ab, wo die Zinsen zum Zeitpunkt der Auszahlung tatsächlich stehen.
Ein kleines Rechenbeispiel macht das greifbar. Wer den Zins drei Jahre im Voraus sichert, zahlt bei einem Aufschlag von 0,02 Prozentpunkten pro Monat am Ende rund 0,7 Prozentpunkte mehr als beim Basiszins von heute. Steigt der Marktzins in diesen drei Jahren um mehr als diese 0,7 Punkte, war die Sicherung ein gutes Geschäft. Bleibt er gleich oder fällt er, haben Sie für die Sicherheit bezahlt, ohne einen finanziellen Vorteil zu haben. So nüchtern lässt sich die Sache herunterbrechen.
3. Bis zu 66 Monate Vorlauf – der Frühbucher-Rabatt umgekehrt
Wie weit im Voraus lässt sich der Zins sichern? Die Spanne ist großzügig. Je nach Bank sind bis zu 66 Monate, also gut fünfeinhalb Jahre, möglich. Während dieser Wartezeit passiert für Sie zunächst nichts: Es fließt kein Geld, und es fallen auch keine Raten oder Bereitstellungszinsen an. Sie warten schlicht, bis Ihre alte Zinsbindung ausläuft.
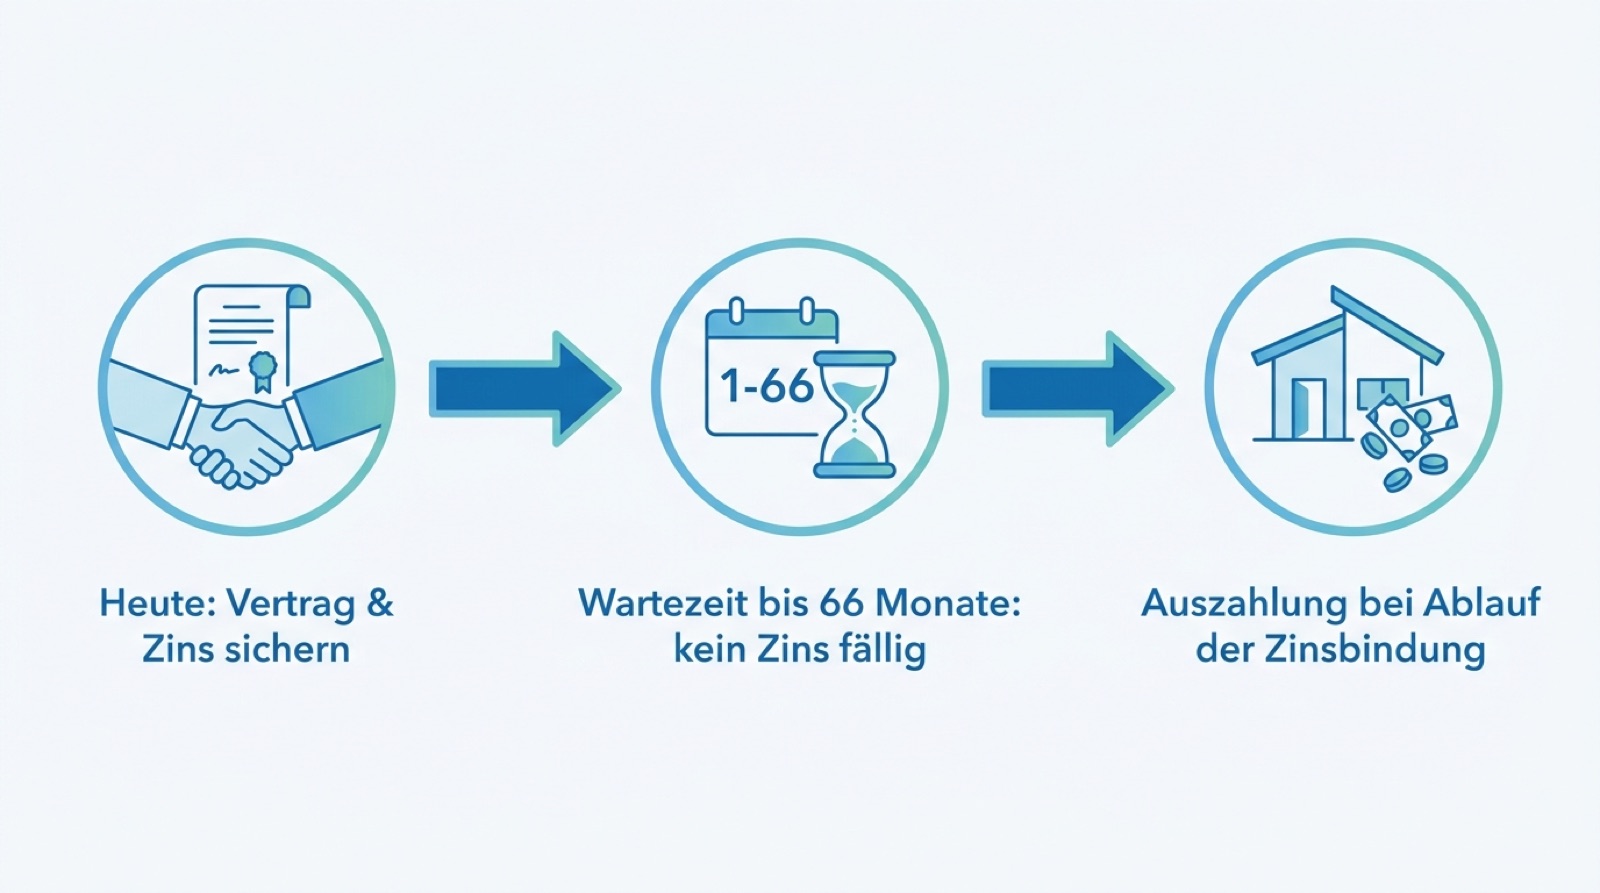
In drei Schritten erklärt: Der Zins wird heute gesichert, ausgezahlt wird erst zum Ende der laufenden Zinsbindung.
Man kann es sich vorstellen wie eine Reise, die man weit im Voraus bucht, ohne sofort den vollen Preis zu zahlen. Wer ohnehin gern früh plant, ob für die schönsten Reiseziele in Deutschland oder für die Anschlussfinanzierung, fühlt sich mit diesem Vorlauf meist wohler als jemand, der lieber spontan entscheidet.
4. Die Wette geht auch mal nach hinten los
Jetzt kommt der Punkt, den seriöse Beratung immer betont und Werbung gern verschweigt: Ein Forward-Darlehen ist verbindlich. Sie legen sich auf den vereinbarten Zins fest, und zwar auch dann, wenn die Zinsen bis zur Auszahlung wider Erwarten fallen. Sinken die Marktzinsen, zahlen Sie trotzdem den höheren Satz, den Sie sich damals gesichert haben.
Darauf weisen auch die Verbraucherschützer deutlich hin. Die Verbraucherzentrale erklärt zum Forward-Darlehen, dass der Abschluss bindend ist und sich nur lohnt, wenn man von steigenden Zinsen ausgeht. Ein Forward-Darlehen ist also keine Sparmaßnahme, sondern eine bewusste Wette auf die Zinsentwicklung. Wer sie eingeht, sollte das nicht aus dem Bauch heraus tun, sondern weil die Rechnung für den eigenen Fall aufgeht.
Das ist ein zentraler Unterschied zu vielen anderen Finanzentscheidungen: Ein einmal geschlossenes Forward-Darlehen lässt sich nicht mal eben stornieren, weil sich der Wind gedreht hat. Anders als bei einer Reise, die man notfalls umbuchen kann, gibt es hier keinen flexiblen Tarif. Gerade deshalb sollte man die eigene Erwartung an die Zinsentwicklung ehrlich prüfen und nicht einfach der Stimmung im Beratungsgespräch folgen. Wer sich unsicher ist, holt besser eine zweite, unabhängige Einschätzung ein, bevor er unterschreibt.
5. Nach zehn Jahren gibt es ein Notausgang-Recht
Ein Detail, das viele nicht auf dem Schirm haben und das im Zweifel Tausende Euro wert ist: Egal, wie lange die Zinsbindung Ihres späteren Darlehens läuft, nach zehn Jahren dürfen Sie es kündigen. Dieses gesetzliche Sonderkündigungsrecht ist in § 489 BGB geregelt und gilt für alle Immobilienkredite mit festem Zins.
Konkret bedeutet das: Zehn Jahre nach vollständiger Auszahlung können Sie mit einer Frist von sechs Monaten aus dem Vertrag aussteigen, ganz ohne Vorfälligkeitsentschädigung. Das ist Ihr Sicherheitsnetz. Wählen Sie also eine sehr lange Zinsbindung und die Zinsen fallen später deutlich, sitzen Sie nicht ewig fest, sondern können nach einer Dekade neu verhandeln.
6. Ob es sich lohnt, entscheidet ein simpler Vergleich
Die alles entscheidende Frage lautet: Ist der Zins, den ich mir heute inklusive Aufschlag sichere, am Ende niedriger als der, den ich zum Auszahlungszeitpunkt frei am Markt bekäme? Genau das lässt sich nicht mit Sicherheit vorhersagen, aber gut abwägen.
Ein paar Faustregeln helfen bei der Einordnung:
- Ausgangslage prüfen: Ein Forward-Darlehen lohnt sich vor allem, wenn das aktuelle Zinsniveau als niedrig gilt und die Tendenz nach oben zeigt.
- Aufschlag gegenrechnen: Je länger der Vorlauf, desto höher der Aufschlag. Der Zinsanstieg am Markt muss diesen Aufschlag mindestens ausgleichen, damit sich die Sicherung rechnet.
- Restschuld berücksichtigen: Bei einer hohen verbleibenden Darlehenssumme wirkt sich schon ein kleiner Zinsunterschied stark auf die Gesamtkosten aus.
- Nervenkostüm einbeziehen: Manch einer schläft mit einem festen, planbaren Zins schlicht besser. Auch das ist ein legitimer Wert.
Als Orientierung: Für zehnjährige Baufinanzierungen bewegten sich die Zinsen zuletzt in einer Spanne um die 3,7 Prozent. Die konkreten Konditionen ändern sich aber laufend, weshalb ein aktueller Blick auf die Zahlen unverzichtbar ist.
7. Vergleichen schlägt Bequemlichkeit
Der bequemste Weg ist fast nie der günstigste. Viele bleiben aus Gewohnheit bei ihrer bisherigen Bank und verlängern einfach (die sogenannte Prolongation). Das erspart Papierkram, kostet aber oft bares Geld, weil die Hausbank selten das beste Angebot macht.
Die Konditionen für Forward-Darlehen unterscheiden sich zwischen den Anbietern erheblich, vor allem beim Aufschlag. Es lohnt sich, mehrere Angebote nebeneinanderzulegen und nicht nur auf den beworbenen Zinssatz zu schauen, sondern auf die Gesamtkosten über die Laufzeit. Wer die Finanzierung so gründlich plant wie einen Kurzurlaub am Meer, in der Stadt oder in den Bergen, macht selten etwas falsch.
Was am Ende bleibt
Ein Forward-Darlehen ist weder Wundermittel noch Falle. Es ist ein Werkzeug, mit dem sich Planungssicherheit erkaufen lässt – gegen einen Aufschlag und gegen die Freiheit, später von fallenden Zinsen zu profitieren. Für alle, die eine ablaufende Zinsbindung vor sich haben und ruhig schlafen wollen, kann das eine kluge Entscheidung sein. Vorausgesetzt, man kennt die Spielregeln.
Am Ende geht es um dasselbe Gefühl wie nach einer gut geplanten Reise: zu wissen, dass das Wichtige geregelt ist, sodass man sich um die schönen Dinge kümmern kann. Ob das dann eine Ferienunterkunft mit eigenem Garten ist oder einfach ein Sommer ohne Sorgen ums Geld, bleibt jedem selbst überlassen.
Wer eine Immobilie besitzt, denkt ohnehin oft in längeren Zeiträumen. Für manche ist das eigene Haus zugleich Altersvorsorge oder Kapitalanlage, etwa wenn eine Ferienwohnung an der Küste vermietet wird und sich, wie im Beitrag über Norderney als lohnende Investition beschrieben, langfristig rechnen soll. In solchen Fällen ist eine verlässliche Anschlussfinanzierung nicht nur eine Frage der Ruhe, sondern Teil einer größeren Rechnung. Und die geht am ehesten auf, wenn man sie früh und nüchtern aufstellt.
Häufige Fragen
Ab wann lohnt sich ein Forward-Darlehen?
Sinnvoll ist es vor allem, wenn das aktuelle Zinsniveau niedrig ist und Sie mit steigenden Zinsen bis zum Ablauf Ihrer Zinsbindung rechnen. Steigen die Marktzinsen stärker als der vereinbarte Aufschlag, sichern Sie sich einen Kostenvorteil. Fallen sie hingegen, zahlen Sie drauf.
Wie lange im Voraus kann ich den Zins sichern?
Je nach Bank sind bis zu 66 Monate, also rund fünfeinhalb Jahre, möglich. In dieser Wartezeit fließt kein Geld und es fallen keine Raten an. Ausgezahlt wird erst, wenn Ihre bisherige Zinsbindung endet.
Kann ich aus einem Forward-Darlehen wieder aussteigen?
Vor der Auszahlung ist der Vertrag bindend, auch bei fallenden Zinsen. Nach der Auszahlung greift jedoch das gesetzliche Sonderkündigungsrecht: Zehn Jahre nach vollständigem Empfang dürfen Sie mit sechs Monaten Frist kündigen, ohne Vorfälligkeitsentschädigung.
Was kostet der Forward-Aufschlag?
Der Aufschlag liegt grob bei etwa 0,01 bis 0,03 Prozentpunkten pro Monat Vorlauf und wird auf den Basiszins addiert. Viele Banken verzichten in den ersten sechs bis zwölf Monaten darauf. Die genaue Höhe unterscheidet sich stark, deshalb lohnt der Vergleich mehrerer Angebote.
Hinterlasse jetzt einen Kommentar